全球糖价暴跌背后:供应过剩与产业调整的深度解析
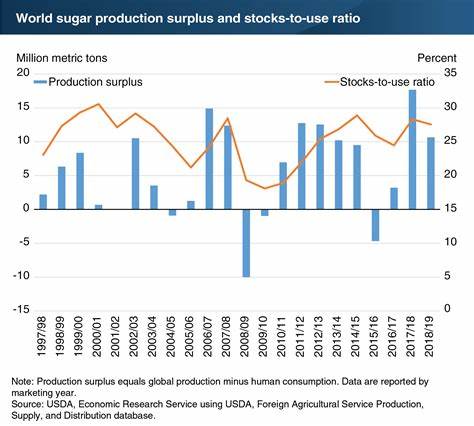
近年来,全球糖市场经历了一场前所未有的价格震荡。2025年中期,国际糖价在短短数月内急剧下跌,创下近四年新低,引发了全球糖业的广泛关注与深度思考。这场价格暴跌的背后,是全球糖产量的集体飙升与供应过剩的强势来袭。根据美国农业部(USDA)于2025年5月发布的半年度报告,2025/26年度全球糖产量预计将达到创纪录的1.89318亿吨,同比增长4.7%,而全球糖供应过剩量则高达4118.8万吨,较上年度激增7.5%。这一供需格局的根本性逆转,成为压制糖价上涨的决定性因素。**一、全球糖产量激增:多重因素共振**全球糖产量的大幅增长并非偶然,而是多重有利因素共同作用的结果。

首先,主要产糖国的农业生产环境持续改善。印度作为全球第二大糖生产国,其2025/26年度糖产量预计将大幅增长19%,达到约3500万吨。这一增长的核心动力来自于甘蔗种植面积的扩张与气候条件的优越。2025年夏季印度季风被气象部门预测为正常偏多,降雨量预计将达到长期平均值的105%,为甘蔗生长提供了充足的水资源。此外,印度糖厂出口政策的松动也为市场注入了新的活力。自2025年初开始,印度政府允许出口100万吨糖,这一政策调整不仅释放了部分库存压力,也反映出政府在平衡国内供应与出口之间寻求新的平衡点。
巴西作为全球最大的糖生产国,其2025/26年度糖产量预计将同比增长2.3%,达到4470万吨的历史新高。巴西糖业的繁荣得益于多重因素的叠加:甘蔗种植面积的持续扩大、得天独厚的气候条件以及农业技术的不断进步。特别是在甘蔗种植与制糖工艺方面,巴西采用了先进的农业机械化与生物技术,显著提升了糖的提取效率与产量。泰国作为全球第三大糖出口国,其2025/26年度糖产量预计将增长约2%,达到1030万吨。泰国糖业的稳定增长主要依赖于政府的政策支持与农民种植积极性的提升。**二、供应过剩压力:市场情绪与价格走势**全球糖市场供应过剩的预期,直接反映在国际糖价的持续下跌上。

纽约与伦敦两大糖期货市场在2025年第二季度纷纷刷新近四年低点,投资者信心受到严重打击。纽约商品交易所(ICE)的白糖期货价格在5月份一度跌至每磅18.5美分,较年初高点下跌超过25%;伦敦国际金融期货交易所(LIFFE)的原糖期货价格也出现了类似的下跌趋势。市场分析师指出,糖价的连续下跌不仅反映了供应端的强势增长,也暴露了需求端增长乏力的现实。尽管部分能源价格的上涨曾为糖价提供了一定支撑,但整体供给过剩的基本面逻辑仍然占据主导地位。特别是在全球经济复苏步伐放缓的背景下,食品饮料行业对糖的需求增长相对缓慢。此外,健康饮食理念的兴起与替代甜味剂的推广,也在一定程度上抑制了传统糖类产品的消费需求。
因此,尽管糖价下跌在短期内可能刺激部分消费,但长期来看,供应过剩的压力仍将持续存在。**三、产业链影响:生产者与消费者的双重挑战**糖价的暴跌对产业链上的各个环节都产生了深远的影响。对于生产者而言,价格下跌直接冲击了糖厂的盈利能力与种植者的积极性。特别是小规模农户,由于缺乏议价能力与成本控制手段,面临着更大的经营压力。部分地区可能会出现甜菜与甘蔗种植面积的调整,继而影响未来的产量布局。例如,在印度的一些邦,由于糖价低迷,部分农民已经开始考虑减少甘蔗种植面积,转而种植其他经济作物。
对于糖厂而言,价格下跌不仅降低了利润空间,也增加了库存管理的压力。由于糖价持续走低,糖厂不得不以更低的价格出售库存,这进一步加剧了行业的竞争。一些规模较小的糖厂可能面临倒闭或被兼并的风险。而在消费端,糖价下跌虽然短期内可能刺激需求,但长期来看,消费者对糖的依赖程度可能不会出现显著提升。特别是在发达国家,消费者对健康饮食的追求与对糖摄入的限制,使得糖的需求增长相对有限。**四、政策调整:产糖国的平衡之道**面对糖价暴跌与供应过剩的挑战,各主要产糖国纷纷调整政策,试图在保障国内供应与维护出口利益之间寻找平衡。
印度政府在2025年初允许出口100万吨糖,这一政策调整不仅释放了部分库存压力,也反映出政府在平衡国内糖供应与出口利益之间的谨慎态度。然而,印度政府仍然保持对糖出口的严格管控,以确保国内市场的稳定供应。未来,印度糖出口政策的变化仍存在不确定性,这将继续影响全球糖市场的供需格局。巴西政府则更加关注于提升糖业的生产效率与出口竞争力。通过加大对农业技术研发的投入,巴西糖业在甘蔗种植与制糖工艺方面保持了全球领先地位。此外,巴西政府还积极推动糖业的国际贸易合作,通过签署自由贸易协定等方式,扩大糖的出口市场。
泰国政府则采取了更为稳健的政策,通过提供农民补贴与技术支持,确保糖业的稳定发展。泰国糖业协会还积极与国际买家进行价格谈判,以维护泰国糖在全球市场的竞争力。**五、未来趋势:供需结构调整与市场重塑**展望未来,全球糖市场将面临更加复杂的供需结构调整。在供应端,主要产糖国的产量增长预计将继续保持强劲势头。特别是在印度与巴西,由于气候条件的持续改善与农业技术的不断进步,糖产量有望进一步提升。然而,随着全球气候变化的加剧,极端天气事件的频发可能对糖产量造成一定的不确定性。
因此,产糖国需要在扩大产量与应对气候风险之间寻找平衡。在需求端,全球糖消费量预计将保持稳定增长,但增速相对缓慢。随着全球经济的逐步复苏,食品饮料行业对糖的需求将有所增加。然而,健康饮食理念的兴起与替代甜味剂的推广,将继续抑制糖的需求增长。特别是在发达国家,消费者对糖的摄入限制将进一步加强,这将对全球糖市场的需求结构产生深远影响。**六、投资与风险:把握机遇与规避风险**对于投资者而言,全球糖市场的价格波动既蕴含机遇,也充满风险。
在供应过剩的背景下,糖价可能继续维持低位震荡,这为投资者提供了低成本获取糖类资产的机会。然而,投资者也需要密切关注全球经济、政策变化、气候条件等多重因素,灵活调整投资策略。特别是在当前全球经济复苏乏力的背景下,糖价的波动性可能进一步加剧,投资者需要具备更强的风险管理能力。对于糖业从业者而言,面对供应过剩的挑战,需要积极调整生产与经营策略。通过提升生产效率、优化库存管理、拓展新兴市场等方式,增强产业竞争力。同时,从业者还需要密切关注政策变化与市场趋势,及时调整经营策略,以适应不断变化的市场环境。
**七、结论:糖市新格局与产业转型**全球糖价的暴跌,不仅反映了供应端的强势增长,也暴露了糖产业面临的结构性调整压力。未来,全球糖市场将进入一个新的发展阶段,供需结构的动态调整将成为主导市场走势的关键因素。各主要产糖国需要在平衡国内供应与出口利益之间寻找新的平衡点,通过政策调整与技术创新,提升糖业的竞争力与可持续发展能力。对于糖业相关企业与投资者而言,把握市场趋势、灵活调整策略、加强风险管理,将成为应对市场变化的关键。在全球经济、政策及环境多变的背景下,糖市的供需关系与价格波动将继续吸引市场的高度关注。只有通过不断创新与调整,糖产业才能在新的市场格局中立于不败之地。
。