近期许多美国房贷贷款人发现月供突然增加,背后原因往往与抵押贷款托管账户不足有关。本文将深入解析抵押贷款托管不足的成因、影响及应对方法,帮助贷款人理解这一现象并做出明智财务决策。
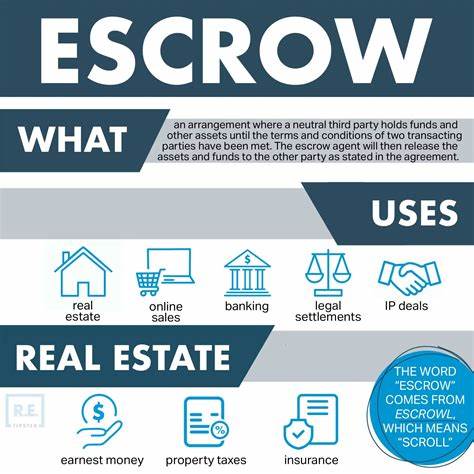
抵押贷款托管不足(Escrow Shortage)是指抵押贷款托管账户中积累的资金不足以支付房产税、保险等费用,导致贷款人需要额外支付以弥补差额。这一现象近年来在美国房贷市场中频繁出现,成为许多贷款人月供突然增加的重要原因。理解抵押贷款托管不足的成因及应对策略,对于维护个人财务健康至关重要。抵押贷款托管账户的作用抵押贷款托管账户是银行或抵押贷款服务机构为贷款人设立的专用账户,用于存储每月还款中的房产税、保险等费用。这些费用通常由抵押贷款服务机构代为支付,确保房产税和保险按时缴纳。托管账户的资金来源于贷款人的月供中扣除的托管部分,通常占月供的1/12。

这种机制的设立旨在简化贷款人的财务管理,确保房产相关费用的及时支付。抵押贷款托管不足的成因抵押贷款托管不足的出现往往与房产税或保险费用的变动有关。当房产税评估值上升、保险费率调整或房产保险公司更换时,相关费用可能增加,导致托管账户中的资金不足以覆盖支出。此外,托管账户的资金计算基于预估值,实际费用可能因各种因素而波动,从而引发托管不足。例如,房产税评估值上升、保险费率调整或房产保险公司更换都可能导致托管账户资金不足。房产税评估值上升是导致托管不足的常见原因。
地方政府每年会对房产进行重新评估,评估值上升会直接导致房产税增加。由于托管账户的资金是基于前一年的评估值计算的,新的评估值可能使托管账户中的资金不足以支付新的房产税。保险费率的变动也是重要因素。保险公司可能因风险评估调整、政策变化或市场因素而调整保险费率,导致保险费用增加。此外,房产保险公司的更换也可能引发保费变化,进而影响托管账户的资金平衡。托管不足对贷款人的影响抵押贷款托管不足会直接导致贷款人的月供增加。

当托管账户资金不足时,抵押贷款服务机构会向贷款人发出通知,要求其补足差额。这一补偿通常会分摊到未来的月供中,导致月供金额增加。对于预算有限的贷款人来说,突然增加的月供可能带来财务压力,甚至影响个人信用评分。此外,托管不足可能引发其他财务问题。例如,如果贷款人未能及时补足托管账户的差额,抵押贷款服务机构可能会采取强制措施,如提高月供金额或暂停托管服务。长期来看,托管不足可能影响贷款人的信用记录,甚至导致抵押贷款违约。
因此,理解托管不足的成因及应对策略对于维护个人财务健康至关重要。应对抵押贷款托管不足的策略面对抵押贷款托管不足,贷款人可以采取多种策略来应对。首先,定期检查托管账户的余额和支出记录,确保资金充足。贷款人应密切关注房产税评估值和保险费率的变化,及时调整托管账户的存款额。此外,与抵押贷款服务机构保持良好的沟通,了解托管账户的最新动态和可能的变化。其次,贷款人可以考虑提前支付部分房产税或保险费用,以减少托管账户的压力。
例如,在房产税评估值上升前,贷款人可以提前支付部分费用,确保托管账户的资金充足。此外,贷款人还可以考虑调整保险政策,选择更经济的保险方案,以降低保险费用对托管账户的影响。最后,贷款人应保持良好的财务规划,确保有足够的资金应对突发的托管不足。例如,建立应急储蓄基金,以备不时之需。此外,贷款人还可以考虑与财务顾问合作,制定长期的财务计划,确保抵押贷款还款的稳定性。抵押贷款托管不足是一个复杂的财务问题,但通过理解其成因和应对策略,贷款人可以有效管理托管账户,避免月供突然增加的风险。
保持对房产税、保险费用及托管账户的关注,与抵押贷款服务机构保持良好的沟通,是确保财务健康的重要步骤。通过合理的财务规划和应对策略,贷款人可以更好地应对抵押贷款托管不足带来的挑战,维护个人财务的稳定性和安全性。 。