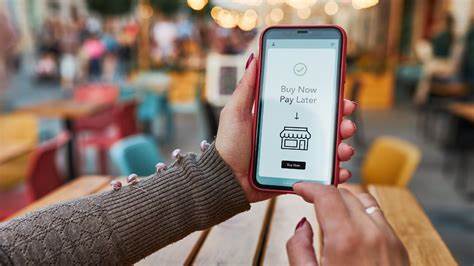
在数字支付和金融科技的双重推动下,一种名为'先享后付'(Buy Now, Pay Later,简称BNPL)的消费模式正在以惊人的速度席卷全球。最初,这种服务主要针对服装、电子产品等可选消费品,用户可以在购买时选择分期付款,通常免除利息。然而,随着竞争加剧和用户需求多样化,BNPL服务商开始将触角伸向更基础的生活开支 - - 电费、房租、医疗账单甚至学费。这种看似便民的金融创新,背后隐藏着怎样的商业逻辑?它是否真的能解决用户的资金困境,还是会加剧财务风险?**从时尚单品到水电费:BNPL的边界扩张**传统BNPL服务的典型场景是购买一件价格不菲的外套或最新款智能手机。用户在结账时选择分期付款,通常分为3-4期,每期金额相等,且大多数情况下不收取利息。这种模式之所以受欢迎,在于它降低了购买门槛,让用户能够即时获得商品,而无需一次性支付高额费用。

然而,随着市场饱和,BNPL服务商开始寻找新的增长点。于是,电费、房租等刚性支出成为他们眼中的蓝海市场。以美国市场为例,Affirm、Klarna、Afterpay等头部BNPL平台已经与公用事业公司合作,允许用户将水电费分摊到数月内支付。在澳大利亚,Zip Co推出了名为'Zip Pay'的服务,用户可以用它来支付房租。而在东南亚,Grab和Gojek等超级应用也开始整合BNPL功能,覆盖从打车到日常购物的方方面面。这种模式的核心逻辑在于:将原本一次性支付的刚性支出转化为可分期的灵活支出,从而提高用户的现金流流动性。
**商业模式的转变:从利润驱动到用户粘性**BNPL服务商的商业模式与传统信用卡或消费贷款有所不同。传统金融机构主要依靠利息收入和滞纳金盈利,而BNPL平台则通过与商家分成来获取收入。具体来说,当用户选择BNPL分期时,商家需要向BNPL平台支付一定比例的手续费(通常为商品价格的2%-8%)。此外,部分平台还会向用户收取延迟付款的滞纳金或管理费。然而,当BNPL服务扩展到水电费、房租等低价值、高频次的支出时,商业模式面临挑战。由于这些支出的金额相对较小,BNPL平台无法从中获取足够的手续费收入。

因此,他们需要寻找新的盈利点,例如向用户收取服务费、推荐保险产品或与金融机构合作提供增值服务。这种模式转变也引发了监管机构的关注,因为它可能导致用户在不知不觉中陷入多重债务。**用户体验与风险并存:BNPL的双刃剑**对于用户而言,BNPL服务在短期内确实能带来便利。例如,在经济不景气或突发支出(如医疗费用)时,BNPL可以帮助用户缓解资金压力,避免因一次性支付而导致的现金流紧张。此外,由于BNPL通常不收取利息(前提是按时还款),它比信用卡分期或现金贷更具吸引力。然而,BNPL服务也存在诸多风险。
首先,用户可能会低估自己的还款能力,从而陷入'分期陷阱'。例如,如果用户选择将房租分期12个月支付,但随后失业或收入减少,可能无法按时还款,导致滞纳金和信用记录受损。其次,BNPL服务商通常不会进行严格的信用审查,这意味着即使信用记录不佳的用户也能轻松获得贷款,进一步加剧债务风险。此外,BNPL服务的透明度问题也备受诟病。许多用户在使用BNPL时并未充分理解还款条款,例如逾期付款的滞纳金、分期期数的变化等。在澳大利亚,监管机构已经对BNPL服务商提出批评,认为它们未能充分披露风险,导致用户在不知情的情况下陷入债务困境。
**监管挑战:BNPL是否应该纳入传统金融监管框架?**随着BNPL服务的普及,各国监管机构开始重新审视这一模式的合规性。传统上,BNPL服务被视为'轻型贷款',不受严格的金融监管约束。然而,随着其覆盖范围扩大到刚性支出,监管机构开始担心用户可能面临的过度负债风险。在欧洲,欧盟金融监管机构已经将BNPL服务纳入《支付服务指令二》(PSD2)的监管范围,要求服务商提供更透明的还款信息和风险提示。在美国,消费者金融保护局(CFPB)也在考虑对BNPL服务进行更严格的监管,特别是在用户保护和债务风险方面。而在中国,虽然BNPL服务尚未大规模普及,但监管机构已经开始关注其潜在风险,并考虑将其纳入消费金融监管框架。
监管机构的主要担忧在于以下几个方面:1. **信用风险**:由于BNPL服务商通常不对用户进行严格的信用审查,可能导致不良贷款率上升。2. **消费者保护**:用户可能因不了解还款条款而陷入债务困境,特别是在逾期付款时。3. **市场竞争**:BNPL服务商与传统金融机构的竞争可能扰乱市场秩序,导致过度借贷。**全球案例分析:BNPL在不同市场的表现**为了更好地理解BNPL服务的发展现状,我们可以看几个典型市场的案例。**美国市场:从时尚购物到日常开支**在美国,BNPL服务最早兴起于服装和电子产品领域,但随着Affirm、Klarna等平台的扩张,其应用场景已扩展至教育、医疗和公用事业费用。例如,Affirm与公用事业公司合作,允许用户将电费分期12个月支付。
然而,这种模式也引发了监管争议,特别是在用户保护和债务风险方面。2023年,CFPB对BNPL服务商发出警告,要求其提供更透明的还款信息和风险提示。**欧洲市场:监管趋严下的合规挑战**在欧洲,BNPL服务受到《支付服务指令二》(PSD2)的监管。Klarna等平台需要遵守严格的信息披露要求,并确保用户能够充分理解还款条款。此外,欧洲监管机构还要求BNPL服务商提供更多的用户教育,帮助用户避免过度负债。在瑞典,Klarna因其营销策略和用户保护问题受到监管机构的批评,并被迫调整业务模式。
**澳大利亚市场:房租分期引发社会争议**在澳大利亚,BNPL服务商如Zip Co和Afterpay开始涉足房租分期业务。这种模式在年轻用户中颇受欢迎,因为它可以帮助他们缓解房租压力。然而,批评者认为,房租分期可能导致用户陷入长期债务,特别是在经济不景气时。澳大利亚证券与投资委员会(ASIC)已经对BNPL服务商发出警告,要求其加强风险管理和用户保护。**东南亚市场:超级应用的BNPL生态**在东南亚,Grab和Gojek等超级应用已经将BNPL功能整合到其生态系统中。例如,Grab用户可以使用'Grab PayLater'来支付打车费用、外卖订单甚至购物支出。
这种模式的优势在于用户粘性强,且BNPL服务与日常生活场景高度契合。然而,由于东南亚市场的监管框架相对薄弱,BNPL服务的风险管理仍有待改善。**中国市场:BNPL的本土化探索**在中国,BNPL服务尚处于起步阶段,但一些金融科技公司已经开始尝试这一模式。例如,蚂蚁集团旗下的'花呗'和'借呗'提供了类似BNPL的分期付款功能,用户可以在购物时选择分期还款。此外,一些第三方支付平台也推出了'先享后付'服务,覆盖从日用品到教育培训的方方面面。然而,由于中国的消费金融监管环境较为严格,BNPL服务的发展面临诸多限制。
**BNPL与传统金融的融合:未来趋势**随着BNPL服务的普及,传统金融机构也开始关注这一模式,并尝试与BNPL服务商合作或推出类似产品。例如,美国银行和摩根大通等传统银行已经开始提供分期付款服务,与BNPL平台展开竞争。此外,一些金融科技公司也在探索将BNPL与保险、投资等金融服务结合,为用户提供更全面的财务解决方案。未来,BNPL服务可能会朝以下几个方向发展:1. **个性化服务**:通过大数据分析,BNPL服务商可以为用户提供更精准的分期方案,降低债务风险。2. **场景化应用**:随着人工智能和物联网技术的发展,BNPL服务可能会与更多生活场景结合,例如智能家居设备的分期付款。3. **监管合规**:随着监管机构对BNPL服务的关注度提升,服务商需要加强合规建设,确保用户保护和风险管理。
**用户如何明智使用BNPL服务?**尽管BNPL服务存在诸多风险,但只要用户能够明智使用,它仍然可以成为一种有效的财务工具。以下是一些建议:1. **评估还款能力**:在选择BNPL分期时,务必确保自己有足够的还款能力,避免因逾期付款而产生滞纳金。2. **了解还款条款**:仔细阅读BNPL服务的还款条款,特别是逾期付款的滞纳金和分期期数的变化。3. **避免过度消费**:BNPL服务可以帮助用户缓解资金压力,但切勿将其作为超前消费的工具,否则可能陷入债务困境。4. **关注信用记录**:虽然BNPL服务通常不进行严格的信用审查,但逾期付款仍然会影响用户的信用记录,因此需要谨慎对待。**结论:BNPL是机遇还是陷阱?**BNPL服务作为一种新兴的消费金融模式,在为用户提供便利的同时,也带来了新的风险。
从最初的时尚单品到日常开支,BNPL的边界不断扩张,但其商业模式和监管框架仍有待完善。对于用户而言,BNPL服务可以成为一种有效的财务工具,但前提是要明智使用,避免陷入债务困境。对于监管机构而言,需要加强对BNPL服务的监管,确保用户保护和市场秩序。未来,随着技术的进步和监管的完善,BNPL服务有望在更多领域发挥作用,但其发展之路仍充满挑战。无论是用户还是服务商,都需要在享受便利的同时,保持理性和谨慎,才能真正实现可持续发展。 。