意大利银行用40万轮帕玛森奶酪做抵押贷款,背后的商业逻辑震撼人心
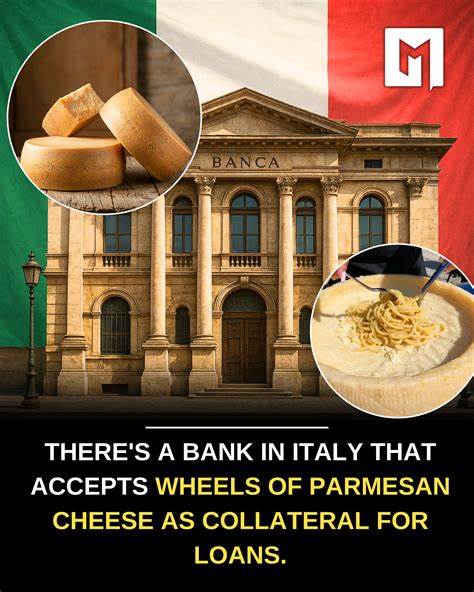
在意大利北部的艾米利亚-罗马涅大区,一家名为"Cassa di Risparmio di Parma"的银行正在上演着一场与众不同的金融奇观。这家银行的地下金库里,整齐排列着超过40万轮帕玛森奶酪(Parmigiano Reggiano),它们不是用于出售,而是作为农场主贷款的抵押物。当你第一次听到这个消息时,可能会感到匪夷所思:奶酪这种易腐食品,怎么可能成为银行的抵押品?然而,当你深入了解背后的运作逻辑后,会发现这是一场完美契合当地产业特色与金融创新的完美融合。帕玛森奶酪,这款享誉全球的意大利硬质奶酪,其制作过程本身就充满了传奇色彩。它必须在严格监管的区域内,使用特定品种的牛奶、盐和凝乳酶,经过至少12个月的发酵和老化才能上市销售。对于生产商而言,这意味着巨大的资金压力:他们需要每月支付牛奶供应商、员工工资和能源成本,但奶酪的销售收入却要等到一年后甚至更久才能到账。

这种"先投入后产出"的时间错配,让许多奶酪生产商面临严峻的现金流挑战。正是在这种情况下,这家银行创造性地将奶酪作为抵押品,不仅解决了生产商的融资难题,还构建了一个独特的供应链金融生态系统。**奶酪生产的资金困境与银行的创新解决方案**帕玛森奶酪的制作过程极其复杂且耗时。每生产一轮奶酪,需要约140加仑的牛奶,最终成品重达80到100磅。在漫长的12到36个月老化过程中,奶酪需要恒温恒湿的储存环境,并且需要定期清洁和翻转以确保品质。对于生产商来说,这意味着巨大的资金占用和运营成本。
传统银行贷款通常不会接受这种"半成品"作为抵押物,因为它的价值会随着时间而变化,且需要持续的维护。然而,这家意大利银行却看到了其中的商机。通过将奶酪作为抵押品,银行不仅为生产商提供了即时的现金流,还承担了奶酪储存和维护的职责。银行的仓储子公司负责管理这些奶酪,包括定期清洁、翻转、湿度控制和质量检查。这种模式让生产商无需投资建设和维护自己的老化仓库,大大降低了运营成本。同时,银行通过这种方式深度参与到奶酪生产的供应链中,积累了丰富的行业经验,从而能够更准确地评估贷款风险和奶酪的真实价值。

**金库中的奶酪帝国:从储存到增值**走进这家银行的地下金库,映入眼帘的是一排排高达10米的货架,上面整齐地码放着数十万轮奶酪。这里的环境恒温恒湿,每个细节都经过精密控制,以确保奶酪的品质不受影响。工作人员定期对奶酪进行清洁和翻转,确保每一轮奶酪都能均匀老化。更为神奇的是,在奶酪老化到12个月时,会有一位来自生产商联盟的检查员携带小锤子逐一敲击每一轮奶酪。通过敲击发出的声音,检查员可以判断奶酪内部是否存在空洞或裂缝。这种"听诊"式的质量检测方式,不仅节省了时间,还避免了切割奶酪带来的损失。
对于那些通过质量检测的奶酪,银行会在其外壳上烙印上生产日期和生产商编号,赋予其官方认证的身份。而那些不合格的奶酪则会被剥去品牌标识,以较低的价格出售。这种严格的质量控制不仅保证了抵押品的价值,也维护了帕玛森奶酪的品牌声誉。**奶酪作为抵押品的独特优势**从表面上看,奶酪作为抵押品似乎充满了风险:它易腐、需要持续维护、价值随时间变化。然而,深入分析后会发现,帕玛森奶酪实际上是一种极佳的抵押品。首先,帕玛森奶酪是一种标准化且受保护的产品,其质量由官方机构严格监管,这意味着其价值具有高度的可预测性。
其次,帕玛森奶酪具有深厚且稳定的市场需求,价格波动相对较小。再次,奶酪的体积和重量使其难以被大规模转移或盗窃,增加了安全性。最重要的是,奶酪在老化过程中会自然增值,这意味着抵押品的价值在贷款期间会逐步上升,降低了银行的风险敞口。相比之下,其他农业资产如未收获的农作物或牲畜,其价值波动性和不确定性都远高于奶酪。因此,从风险管理的角度来看,奶酪实际上是一种相对保守且可靠的抵押品。**与葡萄酒和威士忌的相似之处:成熟期融资的全球实践**实际上,这种以成熟期产品作为抵押品的融资模式并非意大利银行的首创。
在葡萄酒和烈酒行业,类似的融资模式早已存在。例如,苏格兰威士忌生产商在蒸馏后需要将酒桶存放数年进行陈酿,而银行则会接受这些陈酿中的酒桶作为抵押品。同样,法国的干邑白兰地生产商也会将陈酿的白兰地作为抵押品进行融资。这些行业的共同特点是:生产周期长、前期投入大、后期增值明显,而银行通过接受这些成熟期产品作为抵押品,既解决了生产商的融资需求,也为自身创造了稳定的收益来源。在大宗商品交易领域,仓单融资(Warehouse Receipt Financing)也是一种广泛应用的融资模式。在这种模式下,借款人将商品存放在经认可的仓储运营商处,并以仓单作为抵押品获得贷款。
这种模式被广泛应用于谷物、咖啡、可可和金属等行业。然而,意大利银行的奶酪金库模式与传统的仓单融资有所不同:银行不仅接受奶酪作为抵押品,还亲自参与到奶酪的储存和维护过程中。这种深度参与不仅降低了风险,也提升了整个供应链的效率。**银行角色的转变:从金融中介到供应链管理者**传统银行的核心职能是资金的融通和风险的管理。然而,这家意大利银行通过接受奶酪作为抵押品,实际上已经将自身的角色从单纯的金融中介转变为供应链管理者。银行不仅需要评估奶酪的价值,还需要确保奶酪在储存过程中保持最佳状态。
这种转变让银行能够更深入地了解奶酪生产的细节,从而做出更准确的信贷决策。更为重要的是,这种模式让银行能够与当地的奶酪生产商建立长期的合作关系。通过深度参与奶酪的生产和储存过程,银行不仅降低了贷款风险,还为当地经济发展做出了贡献。这种"金融+实体产业"的深度融合,为其他地区的银行提供了宝贵的借鉴经验。**商业模式的可复制性与风险控制**虽然意大利银行的奶酪金库模式取得了巨大成功,但其可复制性仍然值得探讨。首先,帕玛森奶酪作为抵押品的成功很大程度上依赖于其独特的市场地位和严格的质量监管。
如果其他地区或其他产品缺乏类似的条件,这种模式可能难以复制。其次,银行需要投入大量资源来建设和维护奶酪储存设施,这对于规模较小的银行而言可能是一个挑战。然而,从风险控制的角度来看,意大利银行的做法为我们提供了宝贵的启示。通过深度参与抵押品的管理,银行不仅降低了风险,还提升了整个供应链的效率。这种"风险共担、利益共享"的模式,为未来的供应链金融创新提供了新的思路。**对当地经济与全球奶酪产业的深远影响**这种创新的融资模式对艾米利亚-罗马涅大区的经济发展产生了深远的影响。
首先,它为当地的奶酪生产商提供了稳定的融资渠道,帮助他们渡过资金紧张的难关。其次,通过银行的专业管理,奶酪的品质得到了更好的保障,进一步提升了帕玛森奶酪的市场声誉。最后,这种模式吸引了更多的投资者和企业家进入奶酪产业,推动了当地经济的多元化发展。从全球范围来看,帕玛森奶酪作为抵押品的成功案例也为其他地区的农业融资提供了新的思路。在许多发展中国家,农业生产者同样面临着资金短缺的问题。通过将农产品作为抵押品进行融资,不仅可以解决生产者的融资需求,还可以推动农业产业链的现代化和标准化。
**未来的发展趋势与挑战**随着全球金融创新的不断推进,我们有理由相信,以实体资产作为抵押品的融资模式将会越来越受到重视。然而,这种模式的推广也面临着诸多挑战。首先,监管机构需要制定更加完善的法律框架,以确保抵押品的安全性和透明度。其次,银行需要投入更多的资源来建设和维护专业的储存设施,这对于中小银行而言可能是一个不小的负担。此外,随着气候变化和环境保护意识的提升,奶酪生产过程中的能源消耗和碳排放问题也需要引起足够的重视。银行在接受奶酪作为抵押品的同时,也需要考虑如何推动奶酪产业的可持续发展。
**结语:金融创新的力量与实体经济的深度融合**意大利银行用40万轮奶酪作为抵押品进行贷款的故事,不仅是一段引人入胜的商业传奇,更是金融创新与实体经济深度融合的生动案例。它告诉我们,真正的金融创新并不在于花哨的金融产品,而在于对实体产业的深刻理解和对实际需求的精准把握。在未来的发展中,我们期待看到更多类似的金融创新案例,它们将为实体经济的发展注入新的活力,也为全球金融体系的完善提供宝贵的经验。无论是奶酪、葡萄酒还是其他农产品,只要找到合适的金融工具,都有可能成为推动经济发展的强大引擎。 。