美联储在最近一次议息会议上宣布将基准利率上调25个基点,目标区间随之来到3.75%至4.00%的水平。这一决定本身并未超出市场预期,但真正引发讨论的,是它对加密市场究竟意味着什么。资产管理公司Grayscale的研究团队在最新报告中给出了明确的判断:这轮加息对比特币价格和整体数字资产市场的影响可能相当有限。该团队将此次操作定义为"周期中期调整",而非"周期性政策转向",并强调判断依据并非单次加息的幅度,而是后续政策路径的持续性和规模。 理解Grayscale的逻辑,需要先区分两种不同性质的紧缩。过去数年间,美联储曾经历过一场激进的加息周期。

从2022年3月到2023年7月,联邦基金利率累计上调了550个基点,力度之大、节奏之快,直接导致风险资产估值承压,比特币与多数主流数字货币在那段时期内经历了深度且漫长的熊市。Grayscale明确指出,正是那种持续且全面的货币环境收紧,对数字资产形成了实质性压制。而眼下的25个基点加息,虽然方向一致,但体量悬殊,更重要的是,它并未开启一个连贯且长期的紧缩进程。 Grayscale在社交平台上引用了1997年3月的美联储操作作为类比。当时格林斯潘领导下的美联储也曾进行过一次被视作孤立的加息,而随之而来的并不是熊市,而是纳斯达克指数继续走高,科技股牛市的余温延续了很长时间。Grayscale以此说明,一个有限的利率调整,与一个旨在彻底重置融资成本和金融条件的长期运动,对市场心理和资本配置的影响完全不同。
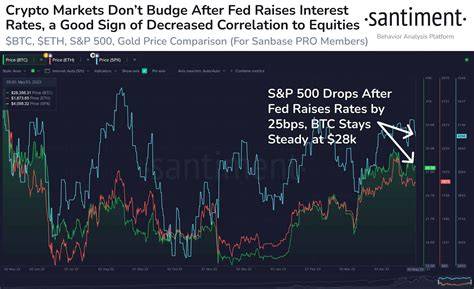
这就是他们为什么认为,此次加息后加密市场能继续维持绿色行情的原因所在。 从实际市场反应来看,美联储宣布加息后的几个小时内,比特币及主要替代币并未出现剧烈抛售。价格走势相对平稳,甚至部分时间还录得小幅上涨。这种温和反应与Grayscale的观点相互印证:单次加息本身并不足以构成重大市场破坏。不过,Grayscale也并未因此就断言加密货币与利率彻底脱钩。他们只是将重点放在了"政策差距"上 - - 即当前阶段利率的每一分变化都可能呈现异质性影响,而非像过去那样一概而论。

更值得注意的,是利率变化对整个数字资产生态系统内部结构的再分配效应。Grayscale特别提到了稳定币发行商,比如Circle和Tether。当无风险现金利率上升时,这些机构所持有的储备资产(如短期国债)会带来更高的票息收益,从而增加其商业模式的盈利能力。而通过将收益传导给用户,这些稳定币产品对投资者的吸引力也会提升,进而可能带动资金从传统的银行账户或固定收益产品中转移至链上。另一方面,利率上升也会提高代币化债券和货币市场基金的回报率,这为DeFi协议和链上资金管理工具提供了更具竞争力的替代选择。因此,高利率不一定是比特币的噩梦,反而可能加速部分领域的链上资本形成。
Grayscale的研究负责人Zach Pandl在接受媒体采访时表示,他们预期2026年内还可能有一至两次额外的加息。但关键问题在于,这些加息是否始终被控制在一个短线序列的范围内,而不是演化为一个持续收紧的周期。如果是前者,那么市场的资产配置行为并不会发生根本性改变,比特币当前的价格区间也有望得到支撑。如果是后者,则需要参照2022至2023年的历史经验,那时加密市场面对的是长达一年半的资金流出压力,几乎所有风险资产的估值都被大幅压缩。 从技术分析的角度看,比特币目前的价格行为也在为这种"中期调整"提供一些注脚。过去几周,BTC曾尝试向上突破某些关键阻力位,但并未能积累足够的动能。
市场在多次冲高后出现回落,这种格局让价格容易被空头反扑,特别是在关键支撑位失效的情况下。目前,比特币最重要的支撑区域位于78,000美元至79,000美元之间,若该位置被有效跌破,可能会引发新一轮止损盘,进一步将价格拉向75,000美元下方的心理关口。而若价格能重新收复84,000美元附近的趋势线阻力,则有望改变当前的弱势结构,打破空头对市场的控制。 不过,将1997年的市场结构直接套用到今天,显然需要保持充分的谨慎。1997年的纳斯达克市场由机构投资者主导,上市公司的盈利模式与当前加密货币市场中的代币经济有本质不同。更重要的是,区块链技术、链上治理和去中心化金融的组成逻辑,与传统的央行货币政策传导机制之间并不存在简单的线性关系。
Grayscale自己也承认,历史类比只能帮助理解利差逻辑,而不构成对具体资产价格的精确预测。 从更宏观的视角来看,这一次加息落地后,市场真正关注的焦点已经转向美联储未来的政策路径以及通胀数据是否会出现反复。如果通胀黏性依然较强,美联储可能不得不在年内维持更长时间的高利率,这将对风险资产的估值形成持续压制。相反,如果经济数据开始走弱,市场将重新交易降息预期,那加密货币作为高风险高成长性资产,很有可能成为资金回流的首选方向之一。Grayscale的报告实际上是在提醒投资者:不要只盯着单次加息的结果,而要学会从政策周期的长度和强度中去寻找市场对应的蛛丝马迹。 对于普通投资者而言,当前阶段的策略或许并非盲目梭哈或清仓离场,而是应该结合自身的风险承受能力,关注那些在利率上升环境中受益的赛道。
例如,稳定币板块可能会因为收益率的提高而吸引更多传统资金进入;同时,RWA(真实世界资产)代币化赛道的兴起,也在逐渐将传统金融市场中的高收益资产引入链上,从而为加密市场提供新的资金入口。这些结构性变化,可能比短期的价格波动更值得深入研究。 总而言之,Grayscale这次的观点并非在教导市场"加密无惧利率",而是希望纠正一种过于简化的解读方式。加息是当前股市和加密市场都难以回避的背景,但它的作用机制是曲折的,既涉及不同资产类别之间的博弈,也涉及加密生态内部收益生成逻辑的转变。如果这一次的25个基点仅仅是一次局部的政策微调,那么它此前的历史规律或许能继续发挥作用 - - 短暂的扰动之后,市场最终还是会回归到自身的基本面。 而真正的风险则在那些尚未发生的加息上。
若未来几个月内,美联储释放出超过市场预期的鹰派信号,或者将终端利率目标和持续时长调到更高水平,那么加密货币无法重演它过去几年的"独立行情",整体估值中枢必然会被重新锚定。届时,投资者就需要对昨晚连Grayscale都保留的那份乐观,打上一个更牢固的问号了。 因此,回到最核心的问题,25个基点的加息到底会不会改变比特币的方向?答案很可能是否定的。尤其是在今天这样流动性仍然相对充裕、全球经济依然充满不确定性的时刻,市场对这类小步慢走的货币政策反应自然有限。只有当这些"小步"累积成"大步",甚至演化为一场全面紧缩的序曲时,比特币才会真正面临巨大的挑战。在那一天到来之前,围绕利率的各种言论和预期,或许仍然只是市场波动中的一个插曲而已。
。