2025年9月2日,定期存款利率再创新高,最高年化收益率达4.45%!本文深度解析当前CD利率趋势、历史背景、最优选择策略及锁定高利率的最佳时机,助您在稳健理财中实现收益最大化。
在全球经济复苏与货币政策调整的双重影响下,2025年9月2日的定期存款(Certificate of Deposit,简称CD)市场呈现出前所未有的高收益态势。当前,市场上最具竞争力的CD产品由LendingClub银行推出,其8个月期限的年化收益率(APY)高达4.45%,这一利率水平不仅远超传统储蓄账户,更成为投资者争相追捧的理财利器。面对如此诱人的收益机遇,投资者如何才能准确把握、科学决策?本文将从历史背景、市场趋势、选择策略及风险防控等多个维度,为您全面解读当前CD市场的最新动态,并提供实用的投资建议。## 定期存款利率波动的历史轨迹:从低谷到高峰回顾过去二十余年的定期存款利率变化,我们不难发现其与宏观经济环境、货币政策及市场预期的紧密关联。2000年代初期,随着全球经济的快速扩张,定期存款利率普遍维持在较高水平。然而,2008年全球金融危机的爆发,迫使各国央行采取大规模降息政策,定期存款利率一度跌至历史低点,甚至不足1%。

这种低利率环境持续了近十年之久,直到2015年美国经济复苏及加息周期的启动,才使得定期存款利率重新回升。进入2020年,新冠疫情的全球蔓延再次打破了市场平衡。各国央行纷纷推出量化宽松政策,定期存款利率再度下行,部分产品的年化收益率甚至降至0.1%以下。然而,2022年通胀压力的急剧上升,迫使美联储启动了激进的加息周期。截至2023年底,美联储的基准利率已从0%上调至5.25%-5.50%,这一举措直接推动了定期存款利率的全面上涨。时至2025年9月,虽然美联储已开始放缓加息步伐,但定期存款利率仍然维持在历史高位,为投资者提供了难得的高收益机遇。
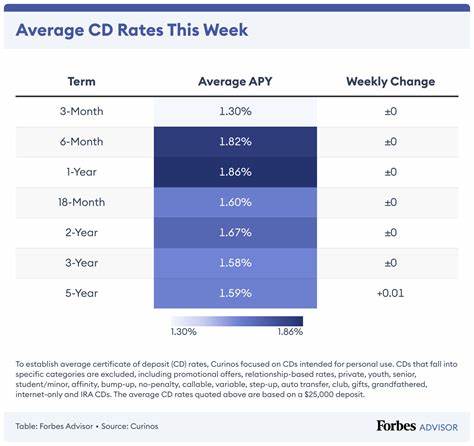
## 2025年9月2日CD市场的最新趋势:短期利率领跑在当前的CD市场中,我们观察到一个显著的趋势:短期和中期定期存款的利率普遍高于长期产品,甚至出现了"收益率曲线平坦或倒挂"的现象。具体来看,市场上6个月期限的CD利率普遍在4.0%-4.2%之间,8个月期限的产品则可达4.45%,而12个月期限的利率略有下降,约为4.3%。相比之下,3年期及以上的长期CD产品利率则相对较低,多数维持在3.8%-4.1%区间。这种"短期利率高于长期利率"的现象,主要源于市场对未来利率走势的预期。随着通胀压力的逐步缓解,投资者普遍预期美联储将在未来数月内启动降息周期。在此背景下,短期CD产品不仅能够锁定当前的高利率,还能在期限到期后灵活调整投资策略,避免因长期锁定而错失降息带来的新机遇。

因此,对于资金流动性要求较高的投资者而言,选择6-12个月期限的CD产品,既能享受高收益,又能保持资金的灵活性。## 如何挑选最优CD产品:关键因素全解析面对琳琅满目的CD产品,投资者如何才能找到最适合自己的选择?以下几个关键因素不容忽视:### 1. 利率水平与期限匹配在当前的市场环境下,短期CD产品的利率优势尤为明显。以LendingClub银行的8个月期限CD为例,其4.45%的年化收益率不仅领跑市场,还能在相对较短的时间内实现资金流动性。然而,投资者应根据自身的资金使用计划,合理评估期限长短。例如,如果您近期有大额支出计划(如购房、子女教育等),选择6-12个月的短期CD将是更为明智的选择;而如果您追求长期稳定收益且暂无资金需求,3年期或5年期的长期CD产品也能提供相对较高的利率。### 2. 金融机构的信誉与保障在选择CD产品时,金融机构的信誉和资金安全保障是首要考量因素。
目前,市场上提供高收益CD产品的机构主要包括在线银行、信用社及传统商业银行。其中,在线银行因运营成本低,通常能提供更高的利率。然而,投资者应优先选择获得FDIC(联邦存款保险公司)保险的机构,或由NCUA(美国国家信用社管理局)担保的信用社,以确保资金安全。例如,LendingClub银行、Ally Bank、Marcus by Goldman Sachs等在线银行均提供FDIC保险,而传统银行如Capital One、Discover Bank等也备受投资者信赖。### 3. 最低存款要求与提前支取条款不同的CD产品对最低存款金额有不同要求。部分高收益CD产品可能设定较高的门槛,如最低存款金额为10,000美元或更高。
投资者应根据自身的资金实力,选择符合预算的产品。此外,提前支取条款也是必须关注的重点。大多数CD产品在提前支取时会收取一定的罚金,通常为3-6个月的利息损失。因此,投资者应充分评估资金的流动性需求,避免因急需用钱而遭受不必要的损失。### 4. 复利计算与收益最大化CD产品的收益计算方式主要分为单利和复利两种。复利计算(即利滚利)能够显著提升投资者的实际收益。
例如,假设您投资10,000美元购买一款年化收益率为4.45%的8个月CD产品,采用复利计算,到期后的实际收益将高于单利计算。因此,在选择CD产品时,投资者应优先考虑提供复利计算的机构,或在购买时主动要求复利计算方式。## 锁定高利率的最佳时机:为什么现在是黄金窗口?当前的高利率环境为投资者提供了前所未有的机遇,但随着美联储政策的逐步调整,定期存款利率可能在未来数月内出现下行趋势。因此,及时锁定高利率成为投资者的当务之急。以下几个理由,足以证明现在是锁定CD高利率的黄金窗口:### 1. 美联储政策转向的时间窗口自2022年以来,美联储的激进加息政策直接推动了定期存款利率的上涨。然而,随着通胀压力的缓解和经济增长的放缓,市场普遍预期美联储将在2025年下半年开始降息周期。
根据芝商所(CME Group)的利率期货数据,投资者预计美联储将在2025年12月前降息50个基点。这意味着,当前的高利率环境可能不会持续太久。因此,投资者应抓住当前的机遇,及时锁定高利率,避免未来利率下行带来的收益损失。### 2. 通胀压力的逐步缓解2022年至2023年,美国通胀率一度飙升至9.1%的历史高点,这也是美联储大幅加息的主要原因。然而,随着供应链的逐步恢复和消费需求的降温,通胀压力在2024年下半年开始显著缓解。根据美国劳工统计局的最新数据,2025年8月的通胀率已降至2.9%,接近美联储2%的目标水平。
通胀压力的减轻,为美联储降息创造了有利条件。因此,当前的高利率环境可能不会持续太久,投资者应及时行动。### 3. 全球经济不确定性的影响除了美联储政策外,全球经济的不确定性也是影响定期存款利率的重要因素。地缘政治紧张局势、贸易摩擦及新兴市场的金融风险,都可能在未来数月内对美国经济产生冲击。在此背景下,美联储可能会采取更为谨慎的货币政策,进一步推动定期存款利率的下行。因此,投资者应在当前的高利率环境下,及时锁定收益,规避未来的不确定性风险。
## 定期存款与其他理财产品的对比分析:优劣势一目了然在当前的理财市场中,定期存款并非唯一的选择。投资者还可以考虑货币市场基金、国债、企业债券及股票等多种投资渠道。那么,定期存款与这些产品相比,究竟有哪些优劣势呢?### 1. 定期存款 vs. 货币市场基金货币市场基金是一种流动性较高的投资产品,其收益率通常与短期利率挂钩。在当前的高利率环境下,部分货币市场基金的年化收益率可达4.5%-5.0%,略高于定期存款。然而,货币市场基金并不受FDIC保险保护,其收益也存在一定的波动性。相比之下,定期存款不仅提供了相对稳定的收益,还享有政府保险的安全保障。
因此,对于追求稳健收益的投资者而言,定期存款仍然是更为理想的选择。### 2. 定期存款 vs. 国债国债是由政府发行的债务工具,其收益率通常与市场利率挂钩。在当前的环境下,1年期国债的收益率约为4.3%,略低于部分高收益CD产品。然而,国债的流动性较差,提前支取时可能面临价格损失。此外,国债的收益需要缴纳联邦税,而部分州的税收政策也会进一步降低实际收益。相比之下,定期存款的收益通常免税(在某些州),且提前支取的罚金相对明确。
因此,定期存款在税收优惠和流动性方面具有更大的优势。### 3. 定期存款 vs. 企业债券企业债券的收益率通常高于定期存款,但其风险也相对较高。特别是在当前的经济环境下,部分企业的财务状况可能面临压力,违约风险有所上升。此外,企业债券的流动性较差,投资者在需要资金时可能难以快速变现。相比之下,定期存款不仅提供了稳定的收益,还享有政府保险的安全保障。因此,对于风险承受能力较低的投资者而言,定期存款仍然是更为稳妥的选择。
### 4. 定期存款 vs. 股票投资股票投资的潜在收益远高于定期存款,但其风险也不可同日而语。在当前的高利率环境下,股票市场的波动性可能进一步加剧。特别是在美联储降息周期启动后,市场可能出现短期调整。因此,对于追求稳健收益的投资者而言,定期存款是一种更为理想的资产配置工具。当然,投资者也可以考虑将定期存款作为核心资产,同时适当配置部分高收益股票或基金,以实现收益与风险的平衡。## 定期存款投资策略:如何实现收益最大化?在当前的高利率环境下,投资者如何才能通过定期存款实现收益最大化?以下几个实用的投资策略,或许能为您提供有益的参考:### 1. 梯形投资法:分散期限降低风险梯形投资法是一种经典的定期存款投资策略,通过将资金分散投资于不同期限的CD产品,投资者既能享受高收益,又能保持资金的流动性。
例如,假设您有60,000美元的资金,可以将其分为6等份,分别投资于6个月、12个月、18个月、24个月、30个月和36个月的CD产品。这样,每6个月就有一笔CD到期,投资者既能及时调整投资策略,又能避免一次性锁定长期利率的风险。### 2. 利率再投资策略:抓住利率上涨机遇在当前的市场环境下,定期存款利率仍有上涨的可能。投资者可以采用利率再投资策略,即在CD到期后,将本金和利息重新投资于新的高收益CD产品。例如,如果您购买了一款6个月期限的CD,到期后可以将资金转投8个月期限的高收益CD,从而进一步提升整体收益。这种策略的关键在于密切关注市场利率变化,及时调整投资组合。
### 3. 混合投资组合:定期存款与其他产品搭配为了实现收益与风险的平衡,投资者可以考虑将定期存款与其他理财产品搭配使用。例如,可以将60%的资金投资于高收益CD产品,20%投资于货币市场基金,10%投资于国债,10%投资于股票基金。这种混合投资组合不仅能够保证稳定收益,还能在一定程度上分散风险。随着市场环境的变化,投资者还可以适时调整各类资产的配置比例,以实现最优的风险收益组合。### 4. 税收优化策略:最大化实际收益定期存款的收益需要缴纳联邦税和州税(在某些州)。为了最大化实际收益,投资者可以考虑以下几种税收优化策略:- **选择免税CD产品**:部分州的市政债券CD产品(如加州、纽约州等)享有州税豁免,适合在当地居住的投资者。
- **利用IRA账户**:将定期存款投资于个人退休账户(IRA),可以延迟缴纳税款,从而实现税收优惠。- **分散投资期限**:通过梯形投资法,将部分资金投资于较短期限的CD产品,从而降低年度应税收入。## 定期存款投资的常见误区与风险防控尽管定期存款是一种相对稳健的理财产品,但投资者在实际操作中仍然可能面临一些误区和风险。以下几个常见问题,值得投资者深入思考:### 1. 忽视提前支取罚金许多投资者在购买CD产品时,往往只关注利率水平,而忽视了提前支取的罚金条款。例如,部分CD产品在提前支取时,可能收取相当于3-6个月利息的罚金。这意味着,如果您在购买后不久就需要用钱,可能会遭受不小的损失。
因此,投资者在选择CD产品时,应仔细阅读合同条款,充分评估资金的流动性需求。### 2. 过度追求高利率而忽视风险在当前的高利率环境下,部分投资者可能会被某些"高收益"CD产品所吸引,而忽视了其背后的风险。例如,一些规模较小的金融机构可能提供远高于市场平均水平的利率,但其资金安全性可能存在隐患。因此,投资者应优先选择获得FDIC保险或NCUA担保的机构,避免因金融机构倒闭而遭受损失。### 3. 忽视通胀风险虽然定期存款能够提供稳定的名义收益,但其实际购买力可能因通胀而受到侵蚀。例如,如果定期存款的年化收益率为4.45%,而通胀率为3%,其实际收益率仅为1.45%。
因此,投资者在选择定期存款时,应综合考虑通胀因素,适当配置部分抗通胀资产(如股票、房地产等),以保护资产的实际价值。### 4. 盲目跟风投资在当前的CD市场中,部分投资者可能会盲目追随"最新高利率"产品,而忽视了自身的资金需求和风险承受能力。例如,某些投资者可能将大部分资金投资于单一期限的CD产品,而忽视了资金的流动性需求。因此,投资者在制定投资策略时,应充分考虑自身的财务状况、投资目标和风险偏好,避免盲目跟风。## 未来CD市场展望:机遇与挑战并存展望未来数月,定期存款市场将面临哪些机遇与挑战?以下几个关键因素,或许能为投资者提供一定的参考:### 1. 美联储政策的不确定性美联储的货币政策将继续对定期存款利率产生深远影响。随着通胀压力的逐步缓解和经济增长的放缓,美联储可能在2025年下半年开始降息周期。
这意味着,定期存款利率可能在未来数月内出现下行趋势。因此,投资者应抓住当前的高利率窗口,及时锁定收益。### 2. 全球经济复苏的不均衡性全球经济的复苏进程存在较大的不均衡性。发达经济体(如美国、欧洲)的经济增长可能相对缓慢,而新兴市场(如中国、印度)的经济增速则相对较快。这种不均衡性可能导致全球利率环境的分化,进而影响定期存款市场的竞争格局。因此,投资者应密切关注全球经济动态,及时调整投资策略。
### 3. 技术创新与金融科技的发展金融科技的快速发展,正在重塑定期存款市场的竞争格局。在线银行、数字银行及金融科技公司(如LendingClub、SoFi等)通过降低运营成本,能够提供更高的利率和更优质的服务。因此,投资者在选择CD产品时,应充分考虑金融科技公司的优势,选择最适合自己的理财平台。### 4. 投资者教育与市场成熟度随着定期存款市场的不断成熟,投资者的教育水平和风险意识也在不断提升。越来越多的投资者开始关注利率趋势、风险防控及税收优化等议题,这将有助于提升整个市场的投资效率。因此,投资者应不断提升自身的金融素养,以更好地应对市场变化。
## 结语:把握当前高利率窗口,实现财富稳健增长2025年9月2日的定期存款市场,为投资者提供了前所未有的高收益机遇。通过合理的投资策略、风险防控及税收优化,投资者不仅能够享受稳健的收益,还能在当前的高利率环境下实现财富的稳步增长。然而,随着美联储政策的逐步调整和全球经济环境的变化,定期存款利率可能在未来数月内出现下行趋势。因此,投资者应抓住当前的黄金窗口,及时锁定高利率,为未来的财富增值奠定坚实基础。无论您是追求稳健收益的退休人士,还是寻求资产保值的中产阶层,定期存款都是一种值得考虑的理财工具。通过科学的投资决策和风险管理,您将能够在当前的高利率环境下,实现财富的稳健增长。
让我们共同期待,在未来的日子里,定期存款能够为您的财务规划提供更多的可能性与机遇! 。