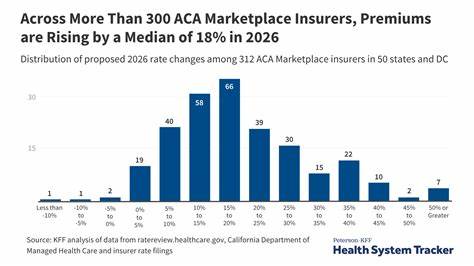
近年来,美国医疗保险市场的风云变幻令无数家庭为之揪心。随着2026年的临近,一则来自凯撒家庭基金会(KFF)与彼得森医疗中心联合发布的报告,如同一枚重磅炸弹,在公众与政策制定者之间引发强烈震动。报告预警称,2026年Affordable Care Act(ACA,又称奥巴马医改)健康保险市场的保费可能出现自2018年以来最大幅度的增长,部分地区的涨幅甚至可能超过20%。这一消息不仅让依赖ACA市场保险覆盖的数百万美国人忧心忡忡,也为整个医疗保障体系的未来蒙上了一层阴影。ACA自2014年实施以来,为数百万未通过雇主或政府计划投保的美国人提供了高质量、负担得起的医疗保险。通过联邦补贴与州级扩展计划,ACA成功降低了参保门槛,并显著减轻了低收入和中等收入家庭的经济负担。

然而,随着2025年补贴政策的临近到期,以及医疗成本持续攀升、政策环境动荡不安,ACA市场正面临前所未有的挑战。根据KFF与彼得森医疗中心的最新分析,超过100家在20个市场运营的保险公司已提出平均15%的保费上涨请求,其中超过四分之一的公司计划将涨幅控制在20%或更高。这一趋势与2025年基准保费平均仅上涨4%的情况形成鲜明对比,凸显了市场压力的急剧恶化。那么,为何ACA健康保险保费在2026年会出现如此显著的增长?背后的原因错综复杂,既有政策不确定性的深刻影响,也有成本结构变化的客观压力。首先,最引人关注的因素当属增强的保费税收抵免政策的即将到期。这一政策于2021年通过,旨在扩大ACA补贴范围并提升参保资格,为数百万家庭提供了实质性的经济支持。
然而,这一政策的有效期仅至2025年底,除非国会及时立法延续,否则参保者将面临保费的急剧上涨。对于依赖高额补贴的低收入和中等收入家庭而言,这意味着每月保费支出可能从数十美元飙升至数百美元,甚至超过其承受能力。更为严重的是,这种保费上涨可能引发"筛选效应" - - 较为健康的参保者因无法负担高昂保费而退出市场,导致剩余参保群体的健康状况整体下降。保险公司基于风险定价的原则,将不得不进一步提高保费以覆盖更高的医疗成本,从而形成恶性循环。其次,国际贸易政策的不确定性也为医疗成本的上涨火上浇油。近年来,美国对进口医疗用品和药品的关税政策频繁调整,直接推高了相关产品的采购成本。

例如,某些关键药品的进口关税从5%提升至15%,直接导致保险公司在定价时不得不考虑这一额外成本。根据行业分析师的测算,关税因素单独可能推高保费约3%,而在多重成本压力叠加的情况下,这一比例可能进一步扩大。此外,医疗服务本身的通胀压力依然顽固。随着医疗技术的快速发展,新型诊疗设备和药物的价格持续走高,而慢性病患者和老龄化人口的增加,也使得保险公司面临更高的医疗风险。数据显示,美国65岁以上人口占比已超过16%,且这一比例预计在未来十年内持续上升。老龄化趋势不仅增加了对慢性病管理的需求,也推动了医疗服务成本的整体上涨。
政策环境的变化更是令市场雪上加霜。ACA启动之初,联邦政府通过大力补贴确保了市场需求的稳定。然而,随着政治力量的更迭和财政压力的增加,补贴政策的持续性成为悬念。国会若无法在2025年底前通过延续措施,ACA市场将面临重创。特别是对低收入家庭而言,保费上涨可能迫使他们放弃购买保险,这不仅违背了ACA促进全民医疗覆盖的初衷,也可能加剧医疗服务市场的不均衡。根据美国人口普查局的数据,目前约有11%的美国人未获得医疗保险覆盖,其中大部分集中在收入较低的群体。
如果ACA保费大幅上涨,这一数字可能进一步攀升,进而加剧社会不公和健康差距。面对即将到来的保费风暴,参保者该如何应对?首先,提前了解自身的医疗需求和经济状况是关键。ACA市场提供了多层次的保险计划,参保者应根据家庭收入、健康状况和预期医疗支出来选择最适合的计划。例如,对于年轻健康的个体,高免赔额计划可能更划算;而对于慢性病患者或有家庭成员需要定期医疗服务的人群,低免赔额计划则更为合适。其次,充分利用现有的补助政策。即使保费税收抵免政策即将到期,部分州级扩展计划(如Medicaid扩展)仍可能为低收入家庭提供额外支持。
参保者应密切关注各州政策动态,并及时申请符合条件的补贴。此外,定期比较市场上不同保险计划的覆盖范围与价格也是明智之举。ACA市场每年都会更新保险计划的详细信息,参保者可通过官方平台(如Healthcare.gov)或保险经纪人的帮助,找到性价比最高的选择。从更宏观的角度看,ACA保险市场的未来发展不仅关乎保费水平的波动,更关乎整个美国医疗保障体系的公平性和可持续性。随着医疗技术的快速进步和人口结构的变化,如何在控制成本的同时保证全民医疗服务的可及性,成为摆在政策制定者、保险公司和社会公众面前的共同挑战。对于政策制定者而言,延续保费税收抵免政策无疑是当务之急。
这一政策不仅直接减轻了参保者的经济负担,也通过稳定市场需求,降低了保险公司的风险定价压力。此外,政府还应考虑推出更多针对性的补贴措施,例如为特定群体(如慢性病患者或老年人)提供额外的保费减免,以缓解他们的经济压力。对于保险公司而言,如何在保持财务稳健的同时,为参保者提供可负担的保险产品,是一项艰巨的任务。面对成本上涨的压力,保险公司可通过优化运营效率、加强与医疗服务提供商的谈判、推出更具竞争力的保险计划等方式,来缓解保费上涨的幅度。例如,某些保险公司已开始探索"按价值付费"的医疗服务模式,通过激励预防性保健和慢性病管理,降低长期医疗成本。此外,保险公司还可加强与州级和联邦政府的合作,参与政策制定过程,为市场的可持续发展贡献力量。
对于社会公众而言,参与公共政策讨论、推动政府持续支持补贴政策,也是缓解未来保费上涨压力的有效途径。通过投票、游说和社区组织等方式,民众可向政策制定者传达对医疗保障体系的关切,敦促他们采取更具前瞻性的政策措施。例如,某些非营利组织已发起倡议,呼吁国会在2025年底前通过保费税收抵免政策的延续法案,并推动更多州加入Medicaid扩展计划。这些努力不仅有助于稳定ACA市场,也为整个医疗保障体系的改革奠定基础。展望未来,ACA健康保险市场的发展前景仍充满不确定性。然而,无论保费如何波动,确保全民医疗保障的可及性始终是政策制定者和社会公众的共同责任。
通过政策创新、市场机制优化和社会参与,我们有理由相信,美国的医疗保障体系能够在控制成本的同时,为每一位公民提供高质量的医疗服务。对于即将面临保费上涨的参保者而言,及时了解信息、灵活调整保障策略、积极参与政策讨论,将是应对挑战的关键。未来,我们期待看到一个更加公平、可持续的医疗保障体系,为所有美国人带来健康与福祉的保障。 。