退休后唯一靠谱的收入?别把社保当"救命稻草"!
社保金真的够用吗?为什么仅靠社保无法支撑退休生活?如何规划退休财务才能避免晚年陷入贫困?本文揭秘社保的真相与退休理财的关键策略,助你安心养老。
在当今这个充满不确定性的时代,退休后的经济安全问题日益成为人们关注的焦点。许多人将社会保障(社保)视为退休生活的"定心丸",认为只要领取社保金,晚年生活就能高枕无忧。然而,事实真的如此吗?如果我能对退休人员说一句肺腑之言,那便是:**社保并非万能,它只是退休生活的基础保障,而非全部收入来源。** 当前,全球老龄化进程加速,通货膨胀持续高企,医疗和生活成本不断上涨,仅靠社保金往往难以覆盖退休后的全部开支。根据美国社会保障署(SSA)的最新数据,2023年美国退休人员的平均月社保金仅为1,827美元(约合人民币13,000元),而这一数字在物价飞涨的背景下显得捉襟见肘。更有调查显示,超过60%的退休人员表示,社保金无法满足日常生活需求,不得不依赖储蓄或子女接济。

因此,理解社保的局限性,并提前制定多元化的退休财务规划,才是确保晚年经济安全的关键。---### **社保金的真相:它能解决多少问题?**#### **1. 社保金的来源与计算方式**社会保障制度建立于上世纪30年代,旨在为退休人员提供基本生活保障。其资金来源于在职员工缴纳的工资税(FICA税),雇主和员工各承担50%。退休后,员工可根据缴费年限和历史收入水平领取月度养老金。具体计算公式为:**月社保金 = 平均月收入 × 缴费年限 × 替代率(约1%~1.5%)**然而,这一公式存在诸多限制:- **缴费基数上限**:2024年美国社保缴费基数上限为168,600美元,超过部分不计入缴费基数。- **通胀调整滞后**:社保金的年度调整(COLA)通常滞后于实际通胀水平,导致购买力逐年下降。
- **最低领取年限**:需缴费至少10年(40个季度)才有资格领取退休金。以一位在纽约工作35年的中产阶级为例,假设其平均月收入为5,000美元,缴费年限为35年,其月社保金约为:**5,000 × 35 × 1.2% = 2,100美元(约合人民币15,000元)**看似不少,但扣除医疗保险(Medicare Part B保费约175美元/月)、税费和生活成本后,实际可支配收入所剩无几。#### **2. 社保金的覆盖范围有多大?**根据美国劳工统计局(BLS)的数据,2023年美国65岁及以上老人的平均年度支出为52,141美元(约合人民币37.2万元),其中:- **住房**:15,772美元(30%)- **医疗**:6,660美元(13%)- **食品**:4,140美元(8%)- **交通**:7,164美元(14%)- **娱乐**:2,856美元(5%)而同期美国退休人员的平均年社保金仅为21,924美元(约合人民币15.6万元),这意味着:- **住房支出占社保金的72%**,几乎无法负担其他开支。- **医疗费用占社保金的30%**,若遇重大疾病,社保金更显捉襟见肘。- **娱乐和社交支出被迫压缩**,超过50%的退休人员表示无法负担旅游或外出就餐。在中国,社保金的覆盖范围同样有限。

以北京为例,2023年企业退休人员的平均月养老金约为4,500元,而北京的平均月消费支出(不含房贷)约为3,800元。即便如此,医疗、交通和娱乐支出仍需额外筹措资金。更有甚者,在一线城市,高昂的房租和子女教育支出,使得社保金形同虚设。#### **3. 社保金的可持续性危机**社保制度面临的最大挑战之一是**人口结构老龄化**。根据联合国的预测,到2050年,全球65岁以上老年人口将占总人口的16%,而劳动力人口(15~64岁)与老年人口的比例将从当前的8:1下降至3:1。这意味着:- **缴费人数减少**:年轻劳动力不足,缴纳社保税的人数下降。
- **领取人数增加**:退休人员寿命延长,领取时间延长。- **基金缺口扩大**:美国社保信托基金预计在2034年耗尽,届时只能支付约77%的应付金额。在中国,虽然社保基金整体运行相对稳健,但区域间发展不平衡、个人账户"空账"问题(个人账户资金被挪用用于支付当期养老金)也为制度可持续性蒙上阴影。因此,仅依赖社保金的退休人员,未来可能面临**领取金额缩水**或**缴费年限延长**的风险。---### **为什么仅靠社保金无法安享晚年?**#### **1. 通货膨胀的"隐形杀手"**通胀是退休人员最大的敌人。以美国为例,1980年的1美元相当于2024年的3.6美元。
这意味着:- 1980年领取的1,000美元月社保金,到2024年实际购买力仅为278美元。- 即使社保金每年调整(COLA),2023年的调整幅度仅为8.7%,远低于同期8.0%的通胀水平。在中国,过去10年的平均通胀率约为2.5%,但医疗、教育和住房成本的涨幅远超这一水平。例如,北京的房租在过去5年上涨了30%,而社保金的增幅仅为每年5%左右。长此以往,退休人员的生活质量将不可避免地下降。#### **2. 医疗支出的无底洞**老年人的医疗支出是一笔巨大的开支。
根据美国退休人员协会(AARP)的数据:- 65岁以上老人的人均年度医疗支出为7,000美元(约合人民币5万元)。- 其中,慢性病(如糖尿病、心脏病)的治疗费用占比高达60%。- 长期护理(如养老院)的年均支出高达10万美元(约合人民币71万元)。在中国,虽然医保覆盖率较高,但**报销比例有限**,且**大病医疗支出自付部分较高**。例如,一场重大手术的自付金额可能高达数万元,而社保金仅能覆盖部分费用。此外,随着年龄增长,老年人对医疗服务的需求激增,社保金难以完全覆盖。
#### **3. 养老金替代率的下降**养老金替代率(退休后收入与退休前收入的比例)是衡量退休生活质量的重要指标。国际劳工组织(ILO)建议,理想的养老金替代率应为**70%**左右。然而,现实情况却不容乐观:- **美国**:平均养老金替代率约为40%,远低于理想水平。- **中国**:企业退休人员的平均替代率约为50%,但一线城市的实际替代率可能低于40%。- **欧洲**:德国、法国等国的替代率相对较高(60%~70%),但也面临财政压力。这意味着,退休后的生活水平将不可避免地下降。
例如,一位月收入1万元的职场人,退休后仅能领取4,000~5,000元的社保金,生活质量大打折扣。#### **4. 子女赡养压力的转嫁**在传统文化中,子女赡养父母是天经地义的事。然而,随着社会结构的变化,这种模式正在瓦解:- **独生子女政策**导致"4-2-1"家庭结构(4位老人、2位中年人、1个孩子),赡养压力倍增。- **年轻一代经济压力大**,无力承担父母的医疗和生活支出。- **跨国移民增多**,子女无法在身边照顾老人。因此,退休人员不能寄希望于子女接济,必须依靠自身储蓄和投资来维持生活。
---### **如何弥补社保金的不足?打造多元化退休收入**既然社保金无法满足全部需求,那么退休人员该如何规划财务,确保晚年生活无忧?答案是:**构建多元化的收入来源**。#### **1. 个人退休账户(IRA/401(k)):延税增长的利器**个人退休账户(如美国的IRA、401(k)或中国的企业年金、职业年金)是补充社保金的重要渠道。其优势在于:- **税收优惠**:缴费阶段享受税前扣除(美国),或免税增长(中国部分地区)。- **复利效应**:长期投资可实现资产的指数级增长。- **灵活提取**:部分账户允许分阶段提取,避免一次性缴税。**实操建议**:- **尽早开始**:以30岁开始每月投入1,000元,年化收益率7%,到65岁时可累积约150万元。
- **分散投资**:配置股票、债券、房地产等资产,降低风险。- **避免提前支取**:美国401(k)提前支取需缴纳10%罚金,中国企业年金也有类似限制。#### **2. 储蓄与现金管理:应对突发支出**虽然储蓄的收益率较低,但其**流动性和安全性**是其他投资无法替代的。退休人员应保留:- **应急基金**:3~6个月的生活支出,用于医疗、维修等突发支出。- **定期存款**:选择利率较高的银行理财产品(如大额存单、结构性存款)。- **货币基金**:如余额宝、理财通等,收益率略高于活期存款。
**注意事项**:- 避免将全部积蓄投入股市或房地产,以防流动性不足。- 定期审视储蓄组合,确保资金安全。#### **3. 投资组合:平衡收益与风险**退休后的投资策略应以**保守为主,适度进取**。常见的投资组合包括:- **固定收益**:国债、债券基金(收益率3%~5%)。- **股票分红**:优质蓝筹股或ETF(如标普500指数基金),长期收益率7%~10%。- **房地产**:出租物业或REITs(房地产投资信托),提供稳定现金流。
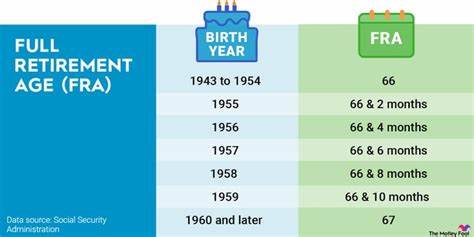
- **另类投资**:黄金、艺术品等,对冲通胀风险。**案例分析**:假设一位60岁退休人员有100万元积蓄,可按以下比例分配:- 50%:债券基金(50万元,年收益率4% → 2万元/年)- 30%:股票ETF(30万元,年收益率7% → 2.1万元/年)- 20%:现金及储蓄(20万元,年收益率2% → 0.4万元/年)**年总收益**:4.5万元(4.5%),加上社保金2万元,月收入约5,400元,基本能覆盖中等城市的生活支出。#### **4. 延迟领取社保金:提高终身收益**社保金的领取时机直接影响终身收益。美国社保金的领取年龄分为:- **最早领取年龄**:62岁(但金额减少25%~30%)- **标准领取年龄**:67岁(全额领取)- **推迟领取年龄**:70岁(金额增加24%~32%)**延迟领取的优势**:- **终身收益更高**:以67岁开始领取的1,000美元,到80岁时总领取金额为156,000美元;若推迟到70岁,总领取金额为187,200美元(增加20%)。- **配偶收益更高**:推迟领取可提高配偶的遗属抚恤金(Survivor Benefit)。- **通胀对冲**:推迟领取意味着更晚开始享受COLA调整,但整体购买力仍优于早期领取。
**适用人群**:- 身体健康,预期寿命较长者。- 无其他稳定收入来源,需最大化社保金者。- 配偶年龄较小,需考虑遗属抚恤金者。**注意事项**:- 62岁前领取需考虑工作收入限制(美国2024年限额为22,320美元,超过部分需退还社保金)。- 健康状况不佳者,早期领取可能更合适。#### **5. 房产反向抵押(Reverse Mortgage):盘活资产**对于拥有房产的退休人员,房产反向抵押是一种将房产变现的方式。
其原理是:- 房主将房产抵押给银行,银行按月支付现金流。- 房主可继续居住,直到过世或搬离。- 贷款本息在房产处置时偿还。**优势**:- 无需出售房产,保留居住权。- 现金流可补充退休收入。- 免税(美国)。
**风险**:- 利率较高,长期成本较大。- 房产价值波动可能导致贷款超过房产价值。- 继承人需偿还贷款才能继承房产。**适用人群**:- 房产价值较高,但现金流不足者。- 无子女或子女同意者。- 身体健康,预期寿命较长者。
---### **退休理财的常见误区与避坑指南**#### **误区1:完全依赖社保金****现实**:社保金仅能覆盖30%~50%的退休支出,其余需依靠个人储蓄和投资。**解决方案**:制定"50-30-20"规划:- 50%用于必需支出(住房、食品、医疗)。- 30%用于娱乐和社交。- 20%用于储蓄和投资。#### **误区2:过度激进的投资****现实**:退休后的投资应以保守为主,避免高风险资产(如加密货币、杠杆炒股)。**解决方案**:采用"100减年龄"法则:- 60岁 → 40%股票,60%债券/现金。
- 70岁 → 30%股票,70%债券/现金。#### **误区3:忽视通胀风险****现实**:通胀是退休人员最大的敌人,长期忽视可能导致购买力严重下降。**解决方案**:- 投资通胀挂钩债券(如美国TIPS)。- 配置股票和房地产,对冲通胀。- 定期审视投资组合,确保收益率高于通胀率。#### **误区4:提前支取退休账户****现实**:提前支取401(k)或IRA需缴纳罚金和税费,损失长期复利收益。
**解决方案**:- 仅在紧急情况下动用退休账户。- 考虑贷款(如401(k)贷款)而非提前支取。#### **误区5:忽视医疗保险规划****现实**:医疗支出是退休后最大的不确定性因素。**解决方案**:- 购买补充医疗保险(如美国的Medigap或中国的商业医疗险)。- 考虑长期护理保险(LTC Insurance)。- 建立健康生活方式,降低医疗支出。
---### **退休财务规划的实战步骤**#### **步骤1:评估当前财务状况**1. **计算净资产**:资产(房产、存款、投资)减去负债(房贷、信用卡债务)。2. **预估退休支出**:参考当前生活成本,考虑通胀因素。3. **评估社保金预期**:使用社保金计算器(如美国SSA的在线工具)预估月领取金额。#### **步骤2:设定退休目标**- **理想生活水平**:月支出5,000美元(约合人民币35,000元)。- **保守生活水平**:月支出3,000美元(约合人民币21,000元)。- **豪华生活水平**:月支出8,000美元(约合人民币56,000元)。
#### **步骤3:制定收入来源组合**| 收入来源 | 比例 | 年收入(示例) | 说明 ||----------------|-------|----------------|-------------------------------|| 社保金 | 30% | 24,000美元 | 67岁开始领取,月1,500美元 || 401(k)提取 | 25% | 20,000美元 | 4%提取率,50万美元账户余额 || 储蓄利息 | 15% | 12,000美元 | 3%年利率,40万美元储蓄 || 房租收入 | 20% | 16,000美元 | 出租一套房产,月租1,333美元 || 投资分红 | 10% | 8,000美元 | 股票分红和债券利息 || **总计** | **100%** | **80,000美元** | **月收入6,666美元** |#### **步骤4:风险管理与应急预案**1. **建立应急基金**:3~6个月生活支出的现金储备。2. **购买保险**:医疗险、长期护理险、人寿保险。3. **多元化投资**:避免单一资产过度集中。4. **定期审视规划**:每年评估投资组合和支出预算。#### **步骤5:寻求专业帮助**- **财务规划师(CFP)**:提供全面的退休规划建议。- **税务顾问**:优化税务筹划,减少不必要的税费。
- **遗产规划律师**:确保资产顺利传承,避免家庭纠纷。---### **中国退休人员的特殊考量**#### **1. 养老金双轨制的挑战**中国的养老金制度分为**机关事业单位**和**企业职工**两大体系:- **机关事业单位**:退休金与在职工资挂钩,替代率较高(60%~80%)。- **企业职工**:养老金替代率较低(40%~50%),且地区差异大。**建议**:- 企业退休人员应重点关注**企业年金**和**职业年金**,补充养老金不足。- 机关事业单位人员应规划**商业保险**,避免退休后生活水平骤降。#### **2. 房产在退休规划中的角色**中国退休人员普遍拥有房产,其在退休规划中的作用包括:- **以房养老**:通过**房屋反向抵押**或**出租房产**获取现金流。
- **养老地产**:购买养老公寓或入住养老社区,降低生活成本。- **资产传承**:通过遗嘱或信托规划,确保房产顺利传承。**注意事项**:- 房屋反向抵押在国内尚不成熟,需谨慎选择金融机构。- 养老地产的入住门槛和服务质量参差不齐。#### **3. 医疗保险的双重保障**中国的医疗保险体系分为**基本医疗保险**和**补充医疗保险**:- **基本医疗保险**:覆盖门诊、住院费用,但报销比例有限(60%~80%)。- **补充医疗保险**:商业医疗险(如平安金医保、泰康e医保)可报销剩余部分。
**建议**:- 购买**百万医疗险**,保费低(每年数百元),保额高(100万~200万)。- 考虑**长期护理保险**,应对失能风险。#### **4. 子女赡养与财务独立**随着社会结构变化,退休人员应:- **避免过度依赖子女**:鼓励子女独立,减轻赡养压力。- **建立"反哺"机制**:通过教育投资或创业支持,帮助子女成长。- **考虑移民或养老社区**:在海外或国内养老社区安享晚年。---### **总结:告别对社保金的依赖,开启多元化退休生活**社保金诚然是退休生活的重要保障,但它绝非"救命稻草"。
在通胀高企、人口老龄化加速的今天,仅依赖社保金无异于**把晚年生活寄托在一张薄薄的安全网上**。真正的退休财务自由,需要**提前规划、多元化投资、风险管理**三大支柱。**行动指南**:1. **评估当前财务状况**,明确退休目标。2. **构建多元化收入来源**,包括社保金、退休账户、储蓄、投资和房产。3. **延迟领取社保金**,最大化终身收益。4. **规避常见误区**,避免过度激进或保守的投资。
5. **寻求专业帮助**,制定个性化的退休规划。6. **定期审视规划**,根据市场和个人情况调整策略。**最后的忠告**:退休不是终点,而是新生活的开始。唯有未雨绸缪,才能在晚年享受**经济安全、健康快乐、无忧无虑**的生活。别让社保金成为你的"最后一根稻草",而要让它成为你退休财务版图中的一块基石。 。